巨力索具自 2010 年上市至今,实控人家族累计套现超 28 亿元,长期高位离场收割,早已透支企业长期发展潜力。截至2026年5月20日,巨力索具开盘跌停,随后被强行拉升10%,股价由14.17元/股拉升至15.74元/股,截止收盘,股价大跌9.72%,报价14.21元/股。此次翘板全靠游资协议接盘,结合量化波动,股价才没有在尾盘出现跌停价,从龙虎榜来看,榜一使用资金6.4亿,按照跌停股价计算,抄底4500万股,约占总股本4.75%。全天巨力索具成交量52.43亿元,换手率37.91%。
本质上,此次拉升并非基本面驱动,纯粹是游资短线自救、情绪套利行为。大额席位接盘意在规避连续跌停引发的质押爆仓、踩踏风险,并非长期看多。从业绩健康度与业务基本面维度审视,巨力索具缺乏持续增长逻辑,中长期股价仍将面临持续阴跌的压力。
一、业绩健康度
炒作的商业航天层面,2025 年商业航天订单仅 996.51 万元,收入占总营收不足 0.5%;2026 年初至 2 月新增订单仅 128.65 万元,此前网传数亿订单均为不实传闻,公司已官方澄清。
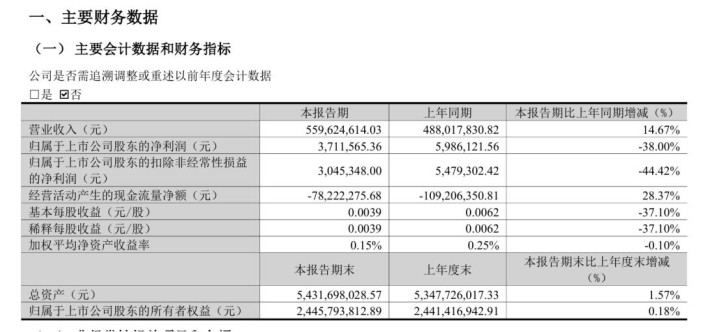
根据2026年一季报显示,2026 年一季度延续增收不增利态势,营收 5.60 亿元同比上涨 14.67%,归母净利润 371.16 万元,同比下滑 38%,主业盈利能力仍偏弱。
二、行业健康度
巨力索具所在的索具行业具备显著的周期属性,其景气度主要由下游各应用领域的投资节奏主导。作为产业链中间投入品,索具的市场需求直接依托于下游产业的投资规模与项目建设进度,受固定资产投资波动影响明显,行业整体呈现出较强的周期性轮动特征。
从下游应用结构来看,索具产品场景覆盖面广,广泛应用于海洋工程、港口码头、船舶制造、工程机械、电力石化、冶金矿山、物流仓储等诸多领域。各下游行业自身具备差异化的投资周期,多行业景气度的叠加与传导,共同决定了索具行业的整体需求变化。
以工程机械领域为例,据中商产业研究院数据,2023 年国内装载机销量 10.39 万台,同比下滑 15.8%;2024 年 1–11 月国内销量 4.98 万台,同比下降 2.21%,下游需求承压直接传导至上游索具环节。
综合业绩健康度与行业基本面判断,公司主业盈利持续疲软,商业航天等热门概念缺乏实质业绩支撑,纯属题材炒作;叠加所处行业周期下行、下游需求疲软,叠加实控人家族上市以来持续大额套现离场,对企业长期发展信心不足。即便短期依靠游资协议翘板、资金托盘稳住盘面,也仅为风险延后释放。在基本面未见实质性改善的前提下,公司股价中长期持续阴跌已是大概率事件。
谦启管理定位为“民企成长伙伴”,在企业经营方面有独到见解,尤其聚焦于人才长期激励、合伙人制,让人才为企业增利。关注我们,了解最新企业案例独到解读和人才长期激励的实操方法。
倍顺网提示:文章来自网络,不代表本站观点。